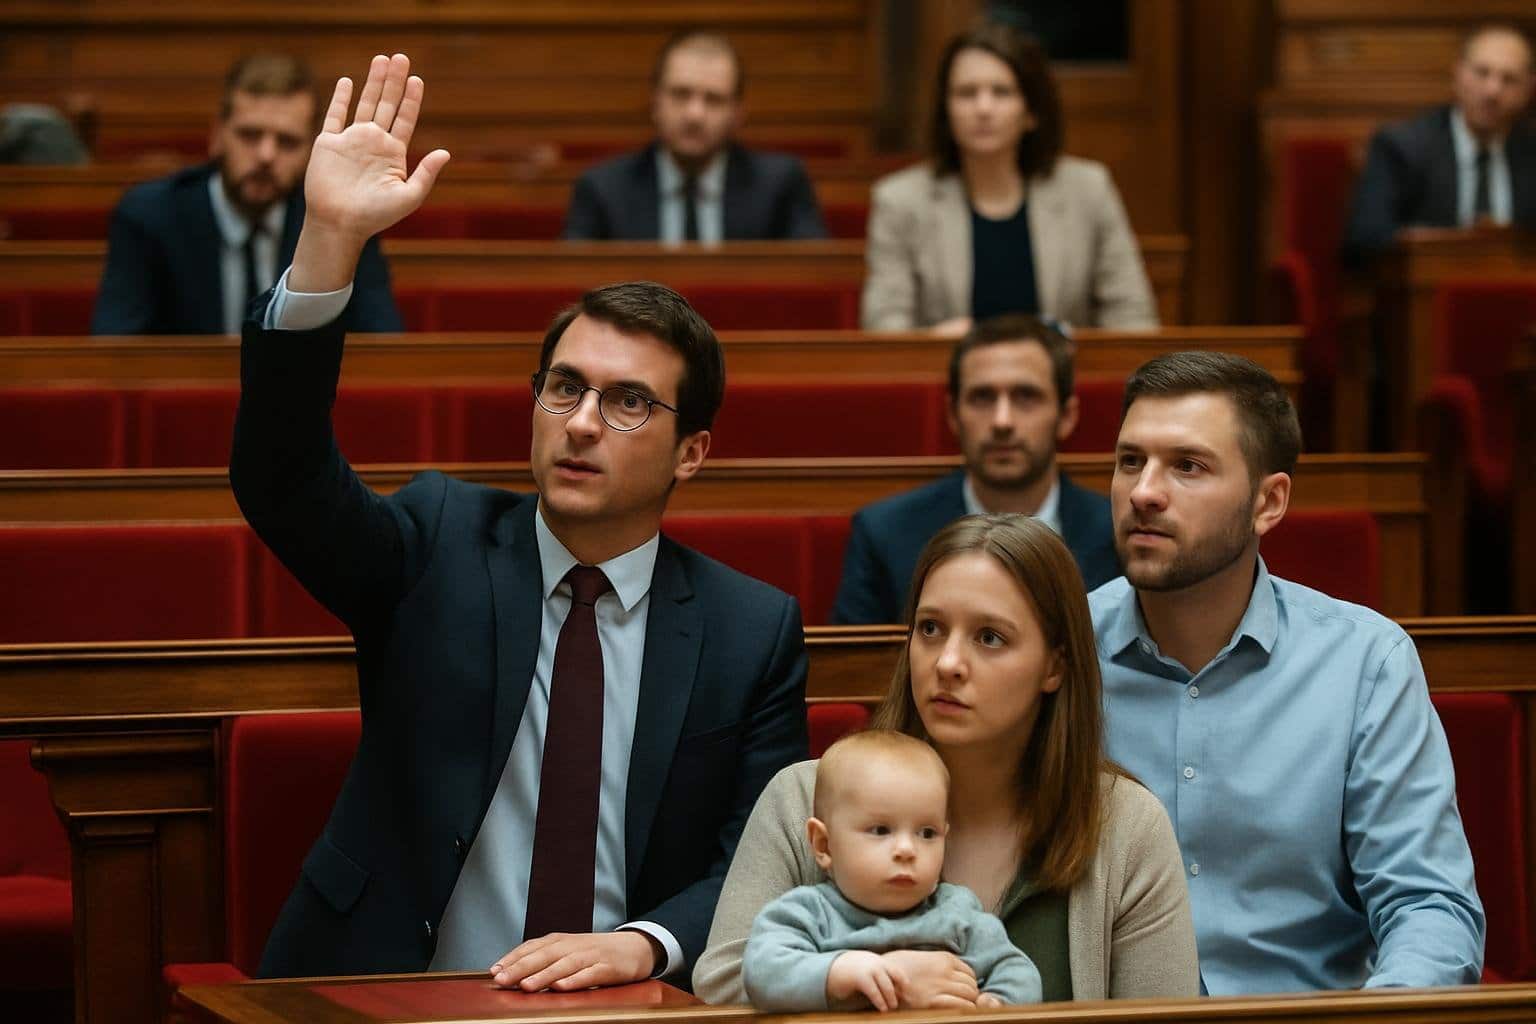
Les députés ont approuvé l’extension d’un prêt à taux zéro pouvant aller jusqu’à 100 000 euros pour les ménages qui attendent un enfant ou qui ont un enfant de moins de trois ans. Présenté comme un coup de pouce à l’accession à la propriété, le dispositif viserait en priorité les familles qui cherchent à acheter un logement neuf ou une maison neuve, avec un financement plus large que dans le cadre classique du PTZ.
Le vote intervenu à l’Assemblée ne clôt pas le dossier. Il s’agit d’un vote indicatif, ce qui signifie que le texte doit encore être retravaillé et redébattu. Les discussions doivent repartir de zéro à partir du mardi 13 octobre. Autrement dit, la mesure a franchi une première étape politique, mais son contour définitif n’est pas encore fixé.
Un PTZ élargi aux parents d’un jeune enfant
Le principe retenu par les députés est simple : permettre à des foyers avec un enfant à naître ou un enfant en bas âge d’accéder à un prêt sans intérêts, sans condition de ressources. L’idée est d’adapter l’aide publique à une période de vie où les besoins de logement évoluent vite, notamment quand une famille cherche davantage d’espace, une chambre supplémentaire ou un bien plus durable que la location.
Le texte évoqué prévoyait aussi une ouverture à des ménages qui auraient déjà bénéficié d’un PTZ par le passé. Cette précision est importante : elle élargirait le nombre de familles susceptibles d’entrer dans le dispositif, alors que le PTZ est souvent perçu comme réservé aux premiers acheteurs stricts. En pratique, cela pourrait concerner des foyers en transition vers un logement plus grand, au moment d’une naissance ou d’une arrivée imminente dans le foyer.
Ce que changerait un plafond porté à 100 000 euros
Un montant pouvant atteindre 100 000 euros n’a pas la même portée qu’un PTZ plus modeste. Pour un projet de maison neuve ou d’achat dans le neuf, un tel niveau de financement peut peser fortement dans le plan de financement global, en réduisant le besoin d’emprunt classique et donc le coût total du crédit.
Concrètement, ce levier peut améliorer la faisabilité d’un projet dans les zones où les prix du foncier et de la construction tendent à pousser les ménages à arbitrer entre surface, localisation et qualité de prestation. Dans un montage de primo-accession, le PTZ sert souvent à compléter l’apport personnel et le prêt principal, ce qui peut rendre possible un achat qui serait resté hors de portée sans aide.
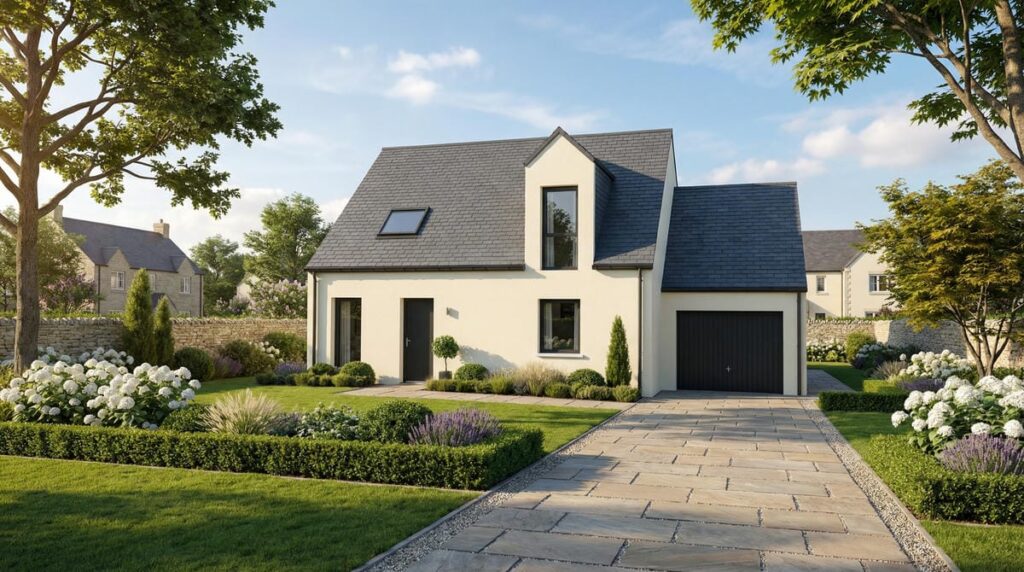
Ce type de financement est particulièrement scruté par les ménages qui veulent faire construire. Dans un projet terrain + maison, chaque euro de capacité d’emprunt compte : il peut permettre de conserver une pièce de plus, de sécuriser un poste technique ou simplement d’absorber plus facilement les frais annexes liés à l’achat.
Une aide déjà utilisée par 70 000 ménages chaque année
Le gouvernement a déjà annoncé la reconduction du PTZ. Le dispositif accompagne environ 70 000 ménages par an dans leur accession à la propriété. Ce volume donne une idée de son poids dans le marché : le prêt à taux zéro n’est pas une niche, mais un outil central pour une partie des acheteurs qui disposent d’un budget contraint.
Son intérêt est particulièrement net pour les foyers qui doivent composer avec plusieurs postes de dépense au même moment : apport, coût du crédit, frais de notaire, éventuels travaux ou aménagements. Pour une famille avec de jeunes enfants, la logique est encore plus sensible, car le budget logement doit souvent s’ajuster à d’autres dépenses du quotidien.
Un signal politique, pas encore une mesure applicable
Le débat parlementaire reste ouvert et le texte peut encore évoluer. À ce stade, il ne faut donc pas confondre une adoption de principe avec une mise en œuvre immédiate. Les conditions exactes, le périmètre des ménages concernés et les modalités d’accès peuvent encore être modifiés au fil de la suite des discussions.
Pour les candidats à l’achat, l’information essentielle est donc la suivante : la possibilité d’un PTZ renforcé pour les parents de jeunes enfants est sur la table, mais elle n’est pas encore figée. Ceux qui préparent un projet de maison neuve ont intérêt à suivre l’évolution du texte, car la version finale peut modifier sensiblement la capacité d’emprunt et, par ricochet, le niveau de projet envisageable.